
Ihre Arbeitskraft unabhängig absichern
Berufsunfähigkeitsversicherung Beratung Münster – Ihre Arbeitskraft unabhängig absichern

Jeder Vierte wird im Laufe des Berufslebens berufsunfähig. Wir vergleichen für Sie BU-Tarife aus TOP 25 Versicherern – neutral, verständlich und ohne Verkaufsdruck.
Mehr Vertrauen bei Ihrer Versicherungswahl
- Unabhängiger Vergleich aus TOP 25 Versicherern Deutschlands
- Kostenlose Erstberatung – auf Deutsch, Russisch oder Englisch
- 4,9 ★ bei Google (47 Bewertungen)
 Kristin Kemper
09.09.2026
 Wolfgang Hermann
27.07.2026
Extrem kompetente und schnelle Beratung und Abwicklung jeglicher Versicherungsangelegenheit. Sowohl per mail als auch telefonisch einfach nur perfekt. Absolut empfehlenswert. Ganz herzliche Grüße W. Hermann
 Jürgen Voßhans
26.07.2026
Netter Kontakt, tolle Hilfe, hat mich gefreut danke
 Mone&Animals
23.07.2026
Sehr gute Beratung! Habe wichtige und gute Informationen erhalten. Bin rundum zufrieden. Kann ich bestens weiterempfehlen:)
 Birthe Kemper
25.06.2026
Wir fühlen uns gut aufgehoben und in allen Bereichen kompetent beraten.
Bewertungen
Wir freuen uns über Ihr Feedback, bitte schreiben Sie auch eine Rezension:
Eine Bewertung schreiben
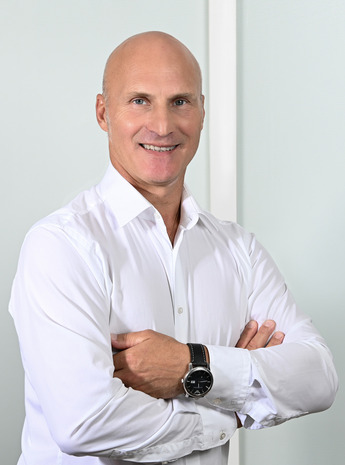
Inhaber
- Versicherungsfachmann BWV
- Finanzanlagenfachmann IHK
- Immobiliardarlehensvermittlungsfachmann IHK
0251 625607630174 3454419andreas@tonn-versicherung.de
Warum die Absicherung Ihrer Arbeitskraft Priorität hat
Ihre Arbeitskraft ist Ihr größtes Vermögen: Bei einem Monatsgehalt von 3.000 € erwirtschaften Sie über 30 Berufsjahre rund 2 Millionen Euro. Trotzdem verzichten die meisten Menschen auf eine Absicherung – dabei wird laut Analysen der Versicherungswirtschaft etwa jeder Vierte im Laufe seines Berufslebens berufsunfähig, häufig durch psychische Erkrankungen, Rückenleiden oder Krebs. Die gesetzliche Erwerbsminderungsrente reicht in der Regel nicht aus, um den Lebensstandard zu halten, und für alle nach 1961 Geborenen wurde die alte Berufsunfähigkeitsrente der Rentenversicherung faktisch abgeschafft.
| Berufsunfähigkeitsversicherung (BU) | Berufsunfähigkeitsversicherung (BU) | Grundfähigkeitsversicherung | |
|---|---|---|---|
| Leistungsauslöser | mind. 50 % Unfähigkeit, den zuletzt ausgeübten Beruf auszuüben | komplette Unfähigkeit, irgendeiner Tätigkeit am Arbeitsmarkt nachzugehen | Verlust einer definierten Grundfähigkeit (z. B. Sehen, Gehen, Greifen) |
| Gesundheitsprüfung | umfassend, meist teurer | vereinfacht, günstiger | oft vereinfacht |
| Typisch geeignet für | die meisten Berufstätigen als Standard-Absicherung | Alternative bei Ablehnung oder hohem Risikoberuf | Alternative bei Vorerkrankungen oder in körperlichen Berufen |
Keine der beiden Varianten ist grundsätzlich besser – entscheidend ist Ihre persönliche Situation. Genau das rechnen wir für Sie durch, mit Tarifen aus den TOP 25 Versicherern und ohne Verpflichtung zum Abschluss.
Für wen sich eine unabhängige BU-Beratung besonders lohnt
Angestellte & Akademiker
Auch mit sicherem Job kann Krankheit jederzeit die Karriere beenden – die BU ist der Standard für den Erhalt des Lebensstandards.
IT-Spezialisten & Bürotätige
Rund ein Drittel aller BU-Fälle sind psychisch bedingt (Burnout, Depression) – auch reine „Schreibtischjobs“ sind betroffen, dafür oft günstig einstufbar.
Handwerker & körperlich Tätige
Höheres Berufsrisiko bedeutet höhere Beiträge – umso wichtiger ist ein Vergleich aus möglichst vielen Gesellschaften.
Selbstständige & Freiberufler
Ohne gesetzlichen Schutz bei Berufsunfähigkeit ist die private Absicherung hier besonders wichtig.
Studierende & Berufseinsteiger
Der günstigste Einstieg gelingt jung und gesund – mit Nachversicherungsgarantie für spätere Gehaltssteigerungen.
Personen mit Vorerkrankungen
Über eine anonyme Risikovoranfrage bei mehreren Versicherern klären wir Ihre Chancen, ohne dass eine Ablehnung in der Wagnisdatenbank HIS vermerkt wird.
In 30 Sekunden zum unverbindlichen Beratungstermin
So läuft Ihre Beratung ab
Kontakt aufnehmen –per Formular, Anruf oder WhatsApp. Wir melden uns in der Regel innerhalb eines Werktages.
Bedarfsermittlung – Berufsbild, gewünschte Rentenhöhe (Faustregel: rund 80 % des Nettoeinkommens) und Laufzeit.
Anonyme Risikovoranfrage bei mehreren TOP-25-Versicherern gleichzeitig – ohne dass eine Ablehnung in Ihrer Akte vermerkt wird.
Tarifvergleich ohne abstrakte Verweisung & Antragstellung – Sie entscheiden, ganz ohne Verpflichtung zum Abschluss.

Warum Kunden Andreas Tonn vertrauen
- Unabhängiger Versicherungsmehrfachagent mit Zugriff auf über 90 Gesellschaften, darunter alle TOP-25-Versicherer Deutschlands
- Persönliche Beratung in Münster, per Video oder Telefon – deutschlandweit
- Beratung auf Deutsch, Russisch und Englisch
- Familienunternehmen: Andreas und Natalia Tonn stehen mit Namen und Qualifikation für ihre Beratung
- 4,8 von 5 Sternen bei Google, basierend auf 44 Bewertungen
Keine Bindung an eine einzelne Versicherungsgesellschaft – wir empfehlen, was zu Ihnen passt, nicht was uns am meisten einbringt
Das sagen unsere Kunden
„Absolut verdiente 5 Sterne, ich hatte Probleme mit einer Auszahlung. Andreas Tonn hat mich super unterstützt. Die Kommunikation war transparent, schnell und freundlich.“
— Andreas S., Google-Bewertung
„Wie gut jemand ist in diesem Bereich, weiß man erst, wenn man einen Schaden hat. Danke nochmals für die fantastische Unterstützung, ich kann Herrn Tonn jederzeit empfehlen.“
— Michael K., Google-Bewertung
„Hr. Tonn ist bereits seit vielen Jahren mein Ansprechpartner in allen Versicherungsfragen. Schnell und kompetent alle Fragen beantwortet und die richtigen Versicherungen gefunden.“
— Daniel S., Google-Bewertung
Jetzt unabhängige BU-Beratung sichern
Ob Berufseinstieg, Familiengründung, Immobilienkauf oder eine Ablehnung bei einem anderen Anbieter: Wir prüfen unabhängig, welche Berufsunfähigkeitsversicherung zu Ihnen passt – kostenlos und unverbindlich.
„Die 10 wichtigsten Fragen“
Was ist eine Berufsunfähigkeitsversicherung?
Sie zahlt eine vereinbarte monatliche Rente, wenn Sie Ihren zuletzt ausgeübten Beruf krankheits- oder unfallbedingt zu mindestens 50 % für voraussichtlich länger als sechs Monate nicht mehr ausüben können.
Wie viel kostet eine BU-Versicherung?
Die Beiträge hängen von Alter, Beruf, Gesundheit und Rentenhöhe ab; junge Büroangestellte zahlen oft ab 30–50 € pro Monat, körperlich Tätige teils über 100 €.
Ab wann lohnt sich eine BU?
Je früher, desto günstiger – Gesundheit und Alter bestimmen den Beitrag, daher ist ein Abschluss bereits als Schüler, Azubi oder Student sinnvoll.
Was zahlt die BU nicht?
Sie leistet nicht bei vorsätzlicher Herbeiführung, unter 50 % Berufsunfähigkeit, bei ausgeschlossenen Vorerkrankungen oder wenn die vorvertragliche Anzeigepflicht verletzt wurde.
BU vs. Erwerbsminderungsrente – was ist der Unterschied?
Ein Rückweg ist nur eingeschränkt möglich, z. B. bei Arbeitslosigkeit unter 55 Jahren mit ALG-I-Bezug, bei Unterschreiten der Versicherungspflichtgrenze als Angestellter oder bei Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Über 55-Jährige bleiben in der Regel dauerhaft privat versichert.
Brauche ich als IT-Spezialist eine BU?
Ja – auch Bürotätige trifft das BU-Risiko, da rund ein Drittel der Fälle psychisch bedingt ist (Burnout, Depression); zudem sind IT-Berufe meist günstig einstufbar.
Wie hoch sollte die BU-Rente sein?
Faustregel: rund 80 % des letzten Nettoeinkommens, mindestens 1.000 € pro Monat, bei laufendem Immobilienkredit zusätzlich die Kreditrate berücksichtigen.
Was ist die beste Berufsunfähigkeitsversicherung?
Es gibt keinen pauschal „besten“ Tarif – entscheidend sind individuelle Faktoren wie Beruf, Vorerkrankungen und Bedingungen (Verzicht auf abstrakte Verweisung, Nachversicherungsgarantie); unabhängige Beratung ersetzt pauschale Rankings.
Bekomme ich eine BU trotz Vorerkrankung?
Häufig ja, mit Risikozuschlag oder Leistungsausschluss statt Ablehnung – eine anonyme Risikovoranfrage über mehrere Versicherer klärt die Chancen, ohne dass ein Eintrag in der HIS-Datenbank entsteht.
Was ist eine Nachversicherungsgarantie?
Sie erlaubt, die BU-Rente bei Ereignissen wie Heirat, Geburt oder Gehaltssteigerung ohne erneute Gesundheitsprüfung zu erhöhen.
Weitere häufige Fragen
Ist die Erstberatung wirklich kostenlos?
Ja. Unsere Beratung wird über die Vergütung der Versicherer finanziert (Courtage) – für Sie entstehen keine Kosten, unabhängig davon, ob Sie sich am Ende für einen Abschluss entscheiden.
Was ist eine abstrakte Verweisung, und worauf muss ich achten?
Ein Klauselrisiko, bei dem der Versicherer im Leistungsfall auf einen anderen zumutbaren Beruf verweisen darf. Gute Tarife verzichten vollständig darauf – wir prüfen das für Sie bei jedem Vergleichsangebot.
Kann ich BU-Beiträge von der Steuer absetzen?
Ja, als Vorsorgeaufwendungen im Rahmen der Sonderausgaben-Höchstbeträge, meist innerhalb der Kranken-/Rentenversicherungspauschale.
Muss ich einen Berufswechsel meiner Versicherung melden?
Bei guten Tarifen nicht zwingend erforderlich; maßgeblich bleibt im Leistungsfall meist der zuletzt ausgeübte Beruf. Wir prüfen das vertraglich für Sie.
Beraten Sie auch außerhalb von Münster?
Ja. Persönlich betreuen wir vor allem Münster und das Münsterland, per Telefon- oder Videoberatung sind wir bundesweit für Sie erreichbar.
Sprechen Sie auch Russisch oder Englisch?
Ja, die Beratung ist auf Deutsch, Russisch und Englisch möglich.


