GKV oder PKV?
Finden Sie die Krankenversicherung, die wirklich zu Ihnen passt
Beratung auf Deutsch, Russisch oder Englisch
Private Krankenversicherung + Krankenversicherung Beratung in Münster – unabhängig, persönlich, kostenlos
Private oder gesetzliche Krankenversicherung – wir vergleichen für Sie die TOP 25 Versicherer Deutschlands und finden die Lösung, die wirklich zu Ihrem Leben passt. Ganz ohne Verpflichtung zum Abschluss.
Mehr Vertrauen bei Ihrer Versicherungswahl
- Unabhängiger Vergleich aus TOP 25 Versicherern Deutschlands
- Kostenlose Erstberatung – auf Deutsch, Russisch oder Englisch
- 4,9 ★ bei Google (47 Bewertungen)
 Сергей Грачев
05.10.2026
Super Service! Sehr zuverlässig, freundlich und extrem schnell in der Rückmeldung. Hier steht der Kunde wirklich noch im Mittelpunkt. Vielen Dank!
 Josefine Feuerstein
30.09.2026
Sehr netter Service, nimmt sich viel Zeit:)
 Kristin Kemper
09.09.2026
 Wolfgang Hermann
27.07.2026
Extrem kompetente und schnelle Beratung und Abwicklung jeglicher Versicherungsangelegenheit. Sowohl per mail als auch telefonisch einfach nur perfekt. Absolut empfehlenswert. Ganz herzliche Grüße W. Hermann
 Jürgen Voßhans
26.07.2026
Netter Kontakt, tolle Hilfe, hat mich gefreut danke
Bewertungen
Wir freuen uns über Ihr Feedback, bitte schreiben Sie auch eine Rezension:
Eine Bewertung schreiben
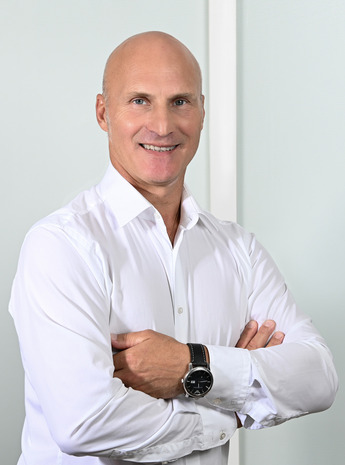
Inhaber · Versicherungsmehrfachagent, Erlaubnis nach § 34d Abs. 1 GewO
Andreas Tonn berät seit über 25 Jahren zu privater Kranken- und Berufsunfähigkeitsversicherung. Sein Schwerpunkt sind Konstellationen, die kein Vergleichsportal abbildet: Beihilfe und Restkostentarife für Beamte, Anwärtertarife im Vorbereitungsdienst, Anträge mit Vorerkrankungen und Tarifwechsel nach § 204 VVG. Er betreut inzwischen über 1.600 Kunden in der privaten Krankenversicherung, viele davon seit vielen Jahren.
Qualifikationen: Versicherungsfachmann BWV · Finanzanlagenfachmann IHK · Immobiliardarlehensvermittlungsfachmann IHK
0251 625607630174 3454419andreas@tonn-versicherung.de
In 30 Sekunden zum unverbindlichen Beratungstermin
Gesetzlich oder privat? Die wichtigsten Unterschiede im Vergleich
GKV und PKV funktionieren nach völlig unterschiedlichen Prinzipien – die eine solidarisch und einkommensabhängig, die andere individuell kalkuliert. Welches System zu Ihnen passt, hängt von Beruf, Einkommen, Familienplanung und Gesundheit ab. Die folgende Übersicht zeigt die Unterschiede, die in der Beratung am häufigsten den Ausschlag geben.
| Gesetzliche Krankenversicherung (GKV) | Private Krankenversicherung (PKV) | |
|---|---|---|
| Beitragsberechnung | Prozentsatz vom Einkommen: 14,6 % plus kassenindividueller Zusatzbeitrag (2026 im Schnitt 2,9 %) | Abhängig von Eintrittsalter, Gesundheitszustand und gewähltem Leistungsumfang – nicht vom Einkommen |
| Beitragsobergrenze | Einkommen wird nur bis 5.812,50 € im Monat berücksichtigt (Beitragsbemessungsgrenze 2026) | Keine Einkommensgrenze; der Beitrag richtet sich allein nach dem Tarif |
| Wer kann wählen | für alle offen | Angestellte ab 77.400 € Bruttojahreseinkommen (2026); Selbstständige, Freiberufler, Beamte und Studierende ohne Einkommensgrenze |
| Gesundheitsprüfung | Keine – jeder wird aufgenommen | Ja. Vorerkrankungen können Risikozuschläge, Leistungsausschlüsse oder eine Ablehnung bedeuten |
| Familie | Beitragsfreie Familienversicherung für Kinder und Ehepartner ohne eigenes Einkommen | Jede Person braucht einen eigenen Vertrag mit eigenem Beitrag |
| Leistungsumfang | Gesetzlich festgelegt, der Gesetzgeber kann ihn ändern | Vertraglich garantiert und lebenslang im vereinbarten Umfang zugesichert |
| Typische Leistungen | Sachleistungsprinzip über die Versichertenkarte, Behandlung durch Kassenärzte | Je nach Tarif: freie Arztwahl, Chefarztbehandlung, Ein- oder Zweibettzimmer, höhere Erstattung bei Zahnersatz und Heilpraktiker |
| Arbeitgeberanteil | Hälftiger Beitrag bis zur Beitragsbemessungsgrenze | Zuschuss in gleicher Höhe, 2026 maximal 508,59 € im Monat |
| Abrechnung | Direkt zwischen Arzt und Krankenkasse | Sie erhalten die Rechnung und reichen sie ein; bei Leistungsfreiheit ist eine Beitragsrückerstattung möglich |
| Lohnersatz bei Krankheit | Krankengeld ab der 7. Woche, 70 % vom Brutto (höchstens 90 % vom Netto) | Krankentagegeld frei wählbar – für Selbstständige sinnvollerweise ab dem ersten Tag |
| Beiträge im Alter | Richten sich nach der Rente, sinken meist mit dem Einkommen | Alterungsrückstellungen federn ab; Beitragsentlastungstarife und der interne Tarifwechsel nach § 204 VVG steuern die Entwicklung |
| Wechsel | Kassenwechsel nach 12 Monaten Bindung jederzeit möglich | Rückkehr in die GKV nur unter engen Voraussetzungen, ab 55 in der Regel gar nicht mehr |
Keine der beiden Varianten ist grundsätzlich besser – entscheidend ist Ihre persönliche Situation. Genau das rechnen wir für Sie durch, mit Tarifen aus den TOP 25 Versicherern und ohne Verpflichtung zum Abschluss.
Für wen sich eine unabhängige Beratung besonders lohnt
Angestellte über der Versicherungspflichtgrenze
Ab einem Bruttojahreseinkommen von 77.400 € (2026) können Sie frei zwischen GKV und PKV wählen – wir zeigen Ihnen, was sich für Sie wirklich rechnet.
Beamte und Beamtenanwärter
Dank Beihilfe übernimmt Ihr Dienstherr einen Großteil der Kosten – die PKV wird dadurch oft zur günstigen Restkostenversicherung.
Selbstständige und Freiberufler
Sie tragen Ihren Beitrag komplett allein – umso wichtiger ist ein Tarif, der zu Einkommen und Absicherungsbedarf passt, inklusive Krankentagegeld.
Studierende
Familienversicherung, studentischer Tarif oder eigener PKV-Vertrag? Wir zeigen die Konsequenzen für später.
Familien mit Kindern
Wir rechnen transparent vor, ob GKV oder PKV für Ihre Familiensituation günstiger ist – inklusive Zusatzversicherungen.
Personen mit Vorerkrankungen
Über eine anonyme Risikovoranfrage bei mehreren Versicherern klären wir Ihre Chancen, ohne dass eine Anfrage in Ihrer Akte vermerkt wird.
So läuft Ihre Beratung ab
Kontakt aufnehmen – per Formular, Anruf oder WhatsApp. Wir melden uns in der Regel innerhalb eines Werktages.
Bedarfsanalyse – wir hören zu: Ihre Lebenssituation, Ihr Budget, Ihre Gesundheit.
Marktvergleich aus TOP 25 Versicherern – bei Vorerkrankungen prüfen wir anonym die Aufnahmechancen.
Persönliche Empfehlung – Sie erhalten eine verständliche Gegenüberstellung und entscheiden in Ruhe, ganz ohne Verpflichtung zum Abschluss.

Warum Kunden Andreas Tonn vertrauen
- Unabhängiger Versicherungsmehrfachagent mit Zugriff auf über 90 Gesellschaften, darunter alle TOP-25-Versicherer Deutschlands
- Persönliche Beratung in Münster, per Video oder Telefon – deutschlandweit
- Beratung auf Deutsch, Russisch und Englisch
- Familienunternehmen: Andreas und Natalia Tonn stehen mit Namen und Qualifikation für ihre Beratung
- 4,8 von 5 Sternen bei Google, basierend auf 44 Bewertungen
Keine Bindung an eine einzelne Versicherungsgesellschaft – wir empfehlen, was zu Ihnen passt, nicht was uns am meisten einbringt
Das sagen unsere Kunden
„Ich bin sehr zufrieden mit der Beratung von Herrn Tonn. Die Beratung war sehr ausführlich und detailliert. Er hat sich Zeit genommen, jede Frage freundlich zu beantworten, um ein maßgeschneidertes Angebot zu machen.“
— Danny Q., Google-Bewertung
„Hr. Tonn ist bereits seit vielen Jahren mein Ansprechpartner in allen Versicherungsfragen. Schnell und kompetent alle Fragen beantwortet und die richtigen Versicherungen gefunden. Absolut empfehlenswert!“
— Daniel S., Google-Bewertung
„Ich bin mit der zügigen und sehr kompetenten Beratung rund um Finanzierung und Versicherung äußerst zufrieden. Alle Fragen werden verständlich beantwortet.“
— Stefanie, Google-Bewertung
Jetzt unabhängige Krankenversicherung-Beratung sichern
Egal ob Sie zwischen GKV und PKV schwanken, die Krankenkasse wechseln möchten oder einfach eine zweite, neutrale Meinung suchen: Wir nehmen uns Zeit für Ihre Situation – kostenlos und unverbindlich
Die 10 wichtigsten Fragen
Private oder gesetzliche Krankenversicherung – was ist besser?
Es gibt keine pauschale Antwort: Die PKV bietet meist umfangreichere, vertraglich garantierte Leistungen und einkommensunabhängige Beiträge, die GKV bietet die kostenlose Familienversicherung und eine stabilere Planbarkeit im Alter. Die richtige Wahl hängt von Berufsstatus, Einkommen, Familienplanung und Gesundheitszustand ab – eine individuelle Beratung ist ratsam.
Wann lohnt sich eine private Krankenversicherung?
Besonders für Beamte (wegen der Beihilfe), Selbstständige, gut verdienende Singles ohne Kinder und junge, gesunde Personen, die früh einsteigen. Bei Familien mit mehreren Kindern oder unsicherer Einkommenslage ist die GKV wegen der beitragsfreien Familienversicherung oft günstiger.
Was kostet eine private Krankenversicherung im Monat?
Angestellte und Selbstständige zahlen grob 500–700 €, Beamte wegen der Beihilfe oft nur 250–300 €. Junge, gesunde Einsteiger erhalten teils schon Tarife ab rund 230–260 € monatlich; die Kosten hängen stark von Alter, Gesundheitszustand und Leistungsniveau ab.
Welche Krankenversicherung ist für Selbstständige am besten?
Selbstständige zahlen ihren Beitrag – ob GKV oder PKV – vollständig selbst, ohne Arbeitgeberzuschuss. Die PKV ist für sie meist die günstigere Option bei gleichzeitig besseren Leistungen, sollte aber inklusive Krankentagegeld ab Tag 1 abgeschlossen werden, da kein gesetzlicher Lohnersatz existiert.
Kann ich von der PKV zurück in die GKV wechseln?
Ein Rückweg ist nur eingeschränkt möglich, z. B. bei Arbeitslosigkeit unter 55 Jahren mit ALG-I-Bezug, bei Unterschreiten der Versicherungspflichtgrenze als Angestellter oder bei Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Über 55-Jährige bleiben in der Regel dauerhaft privat versichert.
Welche Fristen gelten beim Krankenkassenwechsel?
Regulär gilt eine Mindestbindung von 12 Monaten plus 2 Monate Kündigungsfrist zum Monatsende. Bei einer Beitragserhöhung der eigenen Kasse entfällt die Bindungsfrist, und es entsteht ein Sonderkündigungsrecht bis zum Zeitpunkt der ersten Fälligkeit des höheren Beitrags.
Wird die PKV im Alter unbezahlbar?
Nicht zwingend: Durch gesetzlich vorgeschriebene Alterungsrückstellungen und Instrumente wie Beitragsentlastungstarife oder den internen Tarifwechsel nach § 204 VVG lässt sich die Beitragsentwicklung steuern. Wer dies beim Einstieg mitplant, vermeidet spätere Beitragsprobleme.
Ab welchem Einkommen kann ich mich privat versichern?
Angestellte benötigen 2026 ein Bruttojahreseinkommen über der Versicherungspflichtgrenze von 77.400 € (2025: 73.800 €). Für Selbstständige, Beamte und Studierende gilt diese Einkommensgrenze nicht.
Lohnt sich die PKV für Beamte?
Ja, meist deutlich: Der Dienstherr übernimmt über die Beihilfe mindestens 50 % der Gesundheitskosten, sodass die PKV nur eine günstige Restkostenversicherung abdecken muss – das macht Beamtentarife besonders preiswert.
Ist eine PKV auch mit Vorerkrankungen möglich?
Ja, aber der Versicherer prüft per Gesundheitsfragebogen frühere Behandlungen; je nach Schwere drohen Risikozuschläge, Leistungsausschlüsse oder eine Ablehnung. Eine anonyme Risikovoranfrage über einen Makler klärt vorab, ob und zu welchen Konditionen eine Aufnahme möglich ist.
Weitere häufige Fragen
Ist die Erstberatung wirklich kostenlos?
Ja. Unsere Beratung wird über die Vergütung der Versicherer finanziert (Courtage) – für Sie entstehen keine Kosten, unabhängig davon, ob Sie sich am Ende für einen Abschluss entscheiden.
Muss ich mich am Ende für ein Angebot entscheiden?
Nein. Sie erhalten von uns eine neutrale Einschätzung und Vergleichsangebote. Ob und wann Sie sich entscheiden, liegt vollständig bei Ihnen – es gibt keine Verpflichtung zum Abschluss.
Wie schnell bekomme ich einen Beratungstermin?
In der Regel melden wir uns innerhalb eines Werktages nach Ihrer Anfrage und vereinbaren zeitnah einen Termin – persönlich, telefonisch oder per Video.
Beraten Sie auch außerhalb von Münster?
Ja. Persönlich betreuen wir vor allem Münster und das Münsterland, per Telefon- oder Videoberatung sind wir bundesweit für Sie erreichbar.
Kann die Beratung auch per Video stattfinden?
Ja, über unser Online-Beratungstool können Sie bequem und ohne Anfahrt einen Video-Termin vereinbaren.
Sprechen Sie auch Russisch oder Englisch?
Ja, die Beratung ist auf Deutsch, Russisch und Englisch möglich.