Kompetente Beratung
für Ihre Privaten Krankenversicherung
Private Krankenversicherung Münster – Andreas Tonn Versicherungsbüro Münster
Ihr Spezialist für Private Krankenversicherung in Münster
Sie suchen eine unabhängige Beratung zur Privaten Krankenversicherung in Münster? Dann sind Sie beim Andreas Tonn Versicherungsbüro Münster genau richtig.
Seit über 25 Jahren berät Andreas Tonn Privatpersonen, Selbstständige, Freiberufler, Beamte und Angestellte rund um die Private Krankenversicherung (PKV). Dabei stehen eine individuelle Beratung, transparente Vergleiche und eine langfristige Betreuung im Mittelpunkt.
Leistungen im Überblick
- Beratung zur Privaten Krankenversicherung (PKV)
- PKV-Tarifvergleich
- PKV-Tarifwechsel nach § 204 VVG
- Kostenlose Analyse bestehender PKV-Verträge
- Persönliche Beratung in Münster sowie deutschlandweit auch online
Mehr als 1.600 zufriedene Kunden in der Privaten Krankenversicherung
Vertrauen entsteht durch Erfahrung. Andreas Tonn betreut inzwischen über 1.600 zufriedene Kunden im Bereich der Privaten Krankenversicherung. Viele Mandanten vertrauen bereits seit vielen Jahren auf seine persönliche Beratung und empfehlen das Versicherungsbüro weiter.
Die Auswahl einer Privaten Krankenversicherung gehört zu den wichtigsten finanziellen Entscheidungen. Deshalb erhalten Sie keine Standardlösung, sondern ein Versicherungskonzept, das genau auf Ihre persönlichen Anforderungen abgestimmt ist.
 Сергей Грачев
05.10.2026
Super Service! Sehr zuverlässig, freundlich und extrem schnell in der Rückmeldung. Hier steht der Kunde wirklich noch im Mittelpunkt. Vielen Dank!
 Josefine Feuerstein
30.09.2026
Sehr netter Service, nimmt sich viel Zeit:)
 Kristin Kemper
09.09.2026
 Wolfgang Hermann
27.07.2026
Extrem kompetente und schnelle Beratung und Abwicklung jeglicher Versicherungsangelegenheit. Sowohl per mail als auch telefonisch einfach nur perfekt. Absolut empfehlenswert. Ganz herzliche Grüße W. Hermann
 Jürgen Voßhans
26.07.2026
Netter Kontakt, tolle Hilfe, hat mich gefreut danke
Bewertungen
Wir freuen uns über Ihr Feedback, bitte schreiben Sie auch eine Rezension:
Eine Bewertung schreiben
Kostenlose PKV-Analyse
Sie besitzen bereits eine Private Krankenversicherung ?
Das Andreas Tonn Versicherungsbüro Münster bietet Ihnen eine kostenlose Analyse Ihrer Privaten Krankenversicherung. Gemeinsam prüfen wir unter anderem:
- Ist Ihr Versicherungsschutz noch aktuell?
- Stimmen Leistungen und Beitrag?
- Gibt es bessere Tarifalternativen?
- Besteht Optimierungspotenzial innerhalb Ihrer bestehenden Versicherung?
So erhalten Sie eine fundierte Entscheidungsgrundlage – unverbindlich und kostenlos.
Zum Beratungsformular
Für wen ist die private Krankenversicherung sinnvoll?
Ob eine private Krankenversicherung (PKV) die richtige Wahl ist, hängt von Ihrer persönlichen Situation, Ihrem Einkommen, Ihrem Gesundheitszustand und Ihrer langfristigen Lebensplanung ab. Entscheidend ist nicht allein, wie hoch der aktuelle Monatsbeitrag ausfällt. Auch der Leistungsumfang, die Beitragsentwicklung im Alter, die Familienplanung und die Möglichkeiten eines späteren Versicherungswechsels sollten berücksichtigt werden. Eine unabhängige Beratung hilft Ihnen dabei, PKV und gesetzliche Krankenversicherung objektiv miteinander zu vergleichen.
Welche Faktoren entscheiden darüber, ob die PKV zu mir passt?
Für die Entscheidung sind mehrere Punkte wichtig. Dazu gehören unter anderem Ihr Beruf, Ihr Einkommen, Ihr Alter, Ihre gesundheitliche Vorgeschichte und Ihre familiäre Situation. Auch die Frage, ob Sie dauerhaft selbstständig bleiben oder später wieder in ein Angestelltenverhältnis wechseln möchten, kann eine Rolle spielen. Da ein späterer Wechsel zurück in die gesetzliche Krankenversicherung – insbesondere ab einem bestimmten Alter – nur eingeschränkt möglich ist, sollte die Entscheidung sorgfältig und mit Blick auf die Zukunft getroffen werden.
Warum kann die PKV für gutverdienende Angestellte interessant sein?
Angestellte können in die private Krankenversicherung wechseln, wenn ihr regelmäßiges Einkommen über der jeweils geltenden Jahresarbeitsentgeltgrenze liegt. Für gutverdienende Arbeitnehmer kann die PKV attraktive Leistungen und eine individuelle Tarifgestaltung bieten. Außerdem beteiligt sich der Arbeitgeber im Rahmen der gesetzlichen Vorgaben am Kranken- und Pflegeversicherungsbeitrag. Ob sich ein Wechsel tatsächlich lohnt, hängt jedoch vom gewählten Tarif, dem Eintrittsalter, dem Gesundheitszustand und der langfristigen Beitragsentwicklung ab.
Wie unterscheiden sich die Beiträge von GKV und PKV?
In der gesetzlichen Krankenversicherung richtet sich der Beitrag vor allem nach dem Einkommen und ist bis zur Beitragsbemessungsgrenze begrenzt. In der PKV werden die Beiträge dagegen unter anderem anhand des Eintrittsalters, des Gesundheitszustands und des gewünschten Leistungsumfangs kalkuliert. Ein zunächst günstiger Beitrag ist deshalb nicht automatisch die beste Lösung. Wichtig ist, auf leistungsstarke Tarife, solide Tarifbedingungen und eine möglichst nachhaltige Beitragsentwicklung zu achten.
Welche Vorteile bietet die PKV für Beamte?
Für Beamte kann die private Krankenversicherung besonders vorteilhaft sein, weil ein Teil der Krankheitskosten durch die Beihilfe des Dienstherrn übernommen wird. In der PKV muss dadurch häufig nur der verbleibende Kostenanteil abgesichert werden. Die genaue Höhe der Beihilfe hängt unter anderem vom Dienstherrn, dem Bundesland und der persönlichen Situation ab. Bei erheblichen Vorerkrankungen können jedoch Risikozuschläge oder Einschränkungen entstehen. Deshalb ist eine individuelle Prüfung vor dem Abschluss besonders wichtig.
Für wen ist die PKV möglicherweise nicht geeignet?
Ein Wechsel in die PKV ist nicht für jeden Versicherungsinteressenten sinnvoll. Für Personen mit geringem Einkommen, einer unsicheren beruflichen Situation oder einer umfangreichen Familienplanung kann die gesetzliche Krankenversicherung Vorteile bieten. In der PKV benötigt jedes Familienmitglied grundsätzlich einen eigenen Versicherungsvertrag. Eine kostenlose Familienversicherung, wie sie in der gesetzlichen Krankenversicherung unter bestimmten Voraussetzungen möglich ist, gibt es dort nicht.
Auch bei erheblichen Vorerkrankungen sollte die Entscheidung sorgfältig geprüft werden. Hohe Risikozuschläge oder Leistungsausschlüsse können die PKV deutlich verteuern oder den gewünschten Versicherungsschutz einschränken. In solchen Fällen kann es sinnvoll sein, in der gesetzlichen Krankenversicherung zu bleiben oder zunächst eine anonyme Risikovoranfrage durchzuführen.
Wie wird geprüft, ob ein Wechsel in die PKV sinnvoll ist?
Im Rahmen einer persönlichen Beratung werden zunächst Ihre berufliche und finanzielle Situation sowie Ihre gesundheitlichen und familiären Rahmenbedingungen betrachtet. Anschließend können die Leistungen und Beiträge verschiedener Tarife mit Ihrer bisherigen Absicherung verglichen werden. Dabei sollte nicht nur der aktuelle Beitrag im Mittelpunkt stehen. Ebenso wichtig sind ambulante und stationäre Leistungen, Zahnleistungen, Selbstbeteiligungen, Beitragsentlastungsmöglichkeiten und die Bedingungen für zukünftige Tarifwechsel.
Warum ist eine anonyme Risikovoranfrage wichtig?
Gesundheitsangaben können entscheidend dafür sein, ob ein Versicherer einen Antrag annimmt und zu welchen Bedingungen. Eine anonyme Risikovoranfrage ermöglicht eine erste Einschätzung, ohne dass bereits ein formeller Antrag gestellt werden muss. So lässt sich prüfen, ob ein Versicherer Versicherungsschutz ohne Zuschlag, mit Risikozuschlag oder nur unter bestimmten Bedingungen anbietet. Das schafft eine bessere Entscheidungsgrundlage und verhindert unnötige Antragsablehnungen.
Wann sollten Angestellte eine Beratung in Anspruch nehmen?
Sobald feststeht, dass die Voraussetzungen für einen Wechsel erfüllt sind, kann eine Beratung sinnvoll sein. Viele Angestellte beschäftigen sich erst lange nach dem Überschreiten der Einkommensgrenze mit der PKV. Da das Eintrittsalter die Beitragshöhe beeinflusst, sollte die Entscheidung jedoch nicht unnötig aufgeschoben werden. Gleichzeitig ist ein schneller Wechsel nicht das Ziel jeder Beratung. Entscheidend ist, ob die PKV auch langfristig zu Ihrer Lebensplanung passt.
Bis zu welchem Alter lohnt sich der Wechsel in die PKV?
Eine allgemeingültige Altersgrenze gibt es nicht. Ob sich die PKV in einem höheren Alter noch wirtschaftlich lohnt, hängt vom Gesundheitszustand, dem gewünschten Leistungsumfang, dem Eintrittsbeitrag und dem geplanten Renteneintritt ab. Ab etwa dem 50. Lebensjahr sollte die Entscheidung besonders gründlich über den gesamten Versicherungszeitraum betrachtet werden. Eine ausführliche Beitrags- und Leistungsanalyse kann zeigen, ob ein Wechsel tatsächlich sinnvoll ist.
Was ist der Unterschied zwischen einer Vollversicherung und einer Zusatzversicherung?
Eine PKV-Vollversicherung ersetzt die gesetzliche Krankenversicherung und übernimmt die vereinbarten Kosten im Krankheitsfall. Eine private Zusatzversicherung ergänzt dagegen den Schutz der gesetzlichen Krankenversicherung. Sie kann beispielsweise bessere Zahnleistungen, eine Chefarztbehandlung oder die Unterbringung im Ein- oder Zweibettzimmer abdecken. Welche Lösung geeignet ist, hängt von Ihrer Versicherungssituation und Ihren persönlichen Wünschen ab.
Müssen Selbstständige in die private Krankenversicherung wechseln?
Nein. Selbstständige können grundsätzlich selbst entscheiden, ob sie freiwillig in der gesetzlichen Krankenversicherung bleiben oder sich privat versichern. Da sie in der Regel keinen Arbeitgeber haben, der sich an den Beiträgen beteiligt, müssen sie die Kosten vollständig in ihre finanzielle Planung einbeziehen. Die PKV kann für Selbstständige attraktive Leistungen und individuelle Beiträge bieten. Ob sie langfristig die bessere Wahl ist, sollte anhand von Einkommen, Alter, Gesundheitszustand und Familienplanung geprüft werden.
Was sollten Familien bei der Entscheidung für die PKV beachten?
Familien sollten vor einem Wechsel genau berechnen, wie sich die Versicherungskosten für alle Angehörigen entwickeln. In der PKV wird für jede Person ein eigener Beitrag erhoben. In der gesetzlichen Krankenversicherung kann eine beitragsfreie Familienversicherung unter bestimmten Voraussetzungen möglich sein. Deshalb sollte nicht nur die Absicherung einer einzelnen Person betrachtet werden, sondern die gesamte familiäre Situation – einschließlich geplanter Kinder, Einkommen und beruflicher Perspektiven beider Partner.
Warum ist eine langfristige Beratung bei der PKV wichtig?
Die private Krankenversicherung ist eine langfristige Entscheidung. Neben einem passenden Leistungsumfang kommt es auf stabile Tarifbedingungen, eine realistische Beitragsplanung und eine regelmäßige Überprüfung des Versicherungsschutzes an. Eine unabhängige Beratung unterstützt Sie dabei, die verschiedenen Möglichkeiten verständlich zu vergleichen und eine Lösung zu wählen, die zu Ihrer aktuellen Situation und Ihren zukünftigen Zielen passt.
Warum Andreas Tonn?
Über 25 Jahre Erfahrung
Seit mehr als einem Vierteljahrhundert beschäftigt sich Andreas Tonn intensiv mit der Beratung zur Privaten Krankenversicherung und Berufsunfähigkeitsversicherung. Seine langjährige Erfahrung hilft dabei, auch komplexe Versicherungslösungen verständlich zu erklären.
Individuelle Beratung statt Produktverkauf
Jeder Mensch hat andere Anforderungen an seine Gesundheitsvorsorge. Deshalb steht nicht der schnelle Vertragsabschluss im Vordergrund, sondern eine ausführliche Bedarfsanalyse und eine langfristig passende Lösung.
Langfristige Betreuung
Auch nach dem Abschluss bleibt Andreas Tonn Ihr persönlicher Ansprechpartner. Ob Tarifwechsel, Leistungsfragen oder Änderungen Ihrer Lebenssituation – Sie profitieren von einer dauerhaften Betreuung.
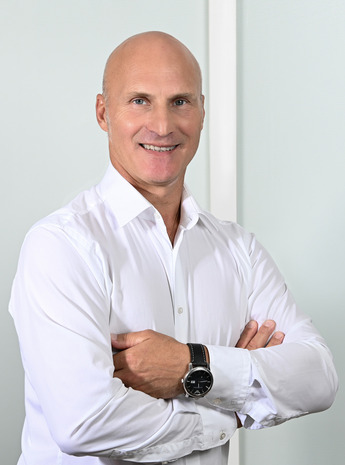
Inhaber · Versicherungsmehrfachagent, Erlaubnis nach § 34d Abs. 1 GewO
Andreas Tonn berät seit über 25 Jahren zu privater Kranken- und Berufsunfähigkeitsversicherung. Sein Schwerpunkt sind Konstellationen, die kein Vergleichsportal abbildet: Beihilfe und Restkostentarife für Beamte, Anwärtertarife im Vorbereitungsdienst, Anträge mit Vorerkrankungen und Tarifwechsel nach § 204 VVG. Er betreut inzwischen über 1.600 Kunden in der privaten Krankenversicherung, viele davon seit vielen Jahren.
Qualifikationen: Versicherungsfachmann BWV · Finanzanlagenfachmann IHK · Immobiliardarlehensvermittlungsfachmann IHK
0251 625607630174 3454419andreas@tonn-versicherung.de
Weitere häufige Fragen
Ist die Erstberatung wirklich kostenlos?
Ja. Unsere Beratung wird über die Vergütung der Versicherer finanziert (Courtage) – für Sie entstehen keine Kosten, unabhängig davon, ob Sie sich am Ende für einen Abschluss entscheiden.
Muss ich mich am Ende für ein Angebot entscheiden?
Nein. Sie erhalten von uns eine neutrale Einschätzung und Vergleichsangebote. Ob und wann Sie sich entscheiden, liegt vollständig bei Ihnen – es gibt keine Verpflichtung zum Abschluss.
Wie schnell bekomme ich einen Beratungstermin?
In der Regel melden wir uns innerhalb eines Werktages nach Ihrer Anfrage und vereinbaren zeitnah einen Termin – persönlich, telefonisch oder per Video.
Beraten Sie auch außerhalb von Münster?
Ja. Persönlich betreuen wir vor allem Münster und das Münsterland, per Telefon- oder Videoberatung sind wir bundesweit für Sie erreichbar.
Kann die Beratung auch per Video stattfinden?
Ja, über unser Online-Beratungstool können Sie bequem und ohne Anfahrt einen Video-Termin vereinbaren.
Sprechen Sie auch Russisch oder Englisch?
Ja, die Beratung ist auf Deutsch, Russisch und Englisch möglich.